
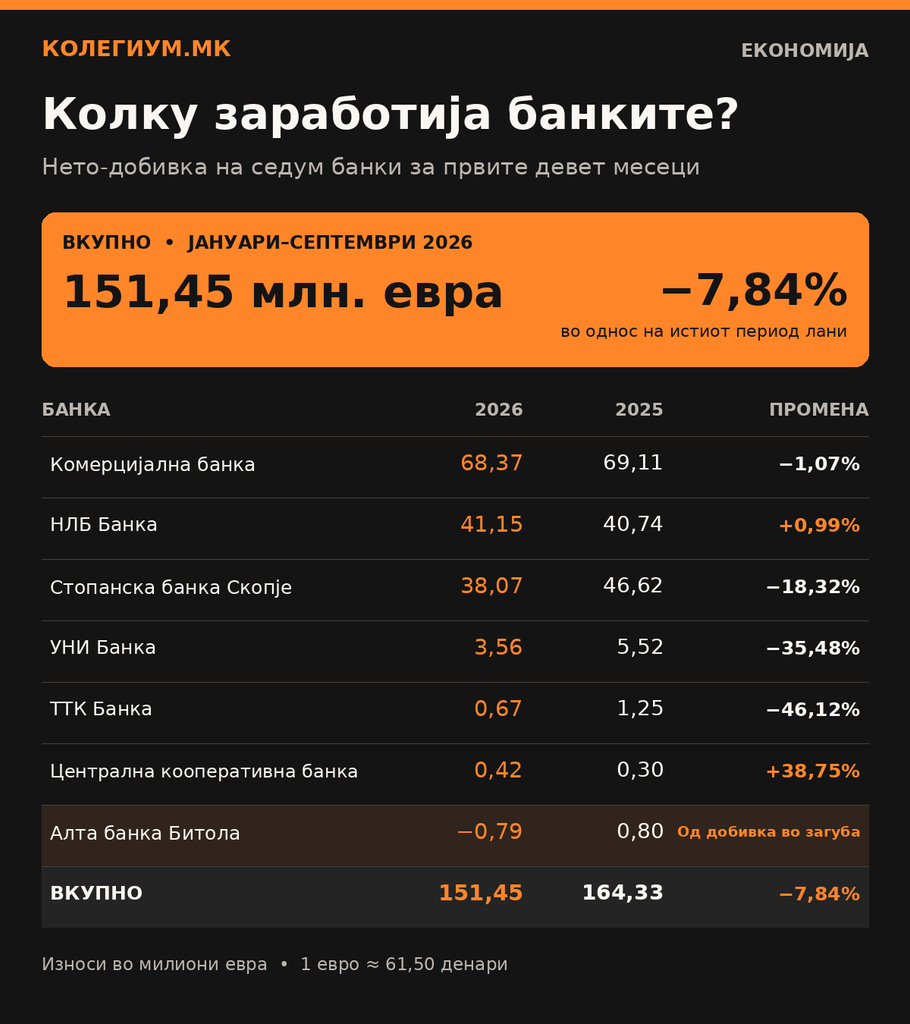
Околу 151 милион евра заработиле седум банки во земјава во берзанскиот преглед за првите девет месеци од 2026 година, покажуваат нивните неревидирани извештаи на Македонската берза. Седум од вкупно 12 банки во земјава се водат како акционерски друштва кои котираат на берза и до која доставуваат ваков вид извештаи што ги разгледуваме во оваа анализа на Колегиум.мк.
Според податоците објавени на берзата за овие седум банки, годинава за разлика од истиот период лани тие заработиле 12,9 милиони евра помалку. Во 2025 година нивната вкупна заработка за првите девет месеци изнесувала 164 милиони евра.
Неревидираните финансиски извештаи што ги анализираше Колегиум.мк покажуваат дека од седумте банки само НЛБ Банка и Централна кооперативна банка ја зголемиле добивката. НЛБ заработила 41,1 милион евра, наспроти 40,7 милиони евра лани, а Централна кооперативна банка бележи раст од околу 39 отсто. Најголем пад во евра има Стопанска банка Скопје, чија добивка се намалила за речиси 12 милиони евра.
Алта Битола е единствената банка во листата што со новиот сопственик преминала од добивка во загуба. Првите девет месеци од 2025 година, кога работела под името Стопанска банка Битола, ги завршила со добивка од околу 800 илјади евра. Во истиот период годинава, под ново име и со нов сопственик, пријавила загуба од околу 790 илјади евра.
На 1 ноември, еден месец по пресекот на овие извештаи, Народната банка воведе администрација во Алта Битола и ја повлече согласноста за квалификуваното учество на Алта банка Белград во битолската банка. Во решението се наведува дека настанале околности што можат сериозно да ја загрозат солвентноста на банката во Битола.
Во меѓувреме додека во Србија е прогласена стечајна постапка за „мајката банка“ Алта Банка Белград, во Скопје течат роковите што ги даде Народна банка за нејзина продажба.
„Во рамките на своите законски надлежности, Народната банка соодветно постапува и соработува со надлежните домашни и странски институции, со почитување на законските правила за доверливост на супервизорските информации“, се вели во едно од нејзините соопштенија.
Давор Мацура, сопственикот на Алта банка Белград, кој влезе на македонскиот пазар минатата година, е контроверзен бизнисмен за кој се верува дека е близок до поранешната власт на Александар Вучиќ во Србија.
Три од седум банки го носат најголемиот дел од добивката
Комерцијална банка останува прва по добивка во оваа група со 68,4 милиони евра. Како што објави „Пари.мк“ на 30 октомври, банката на крајот на септември имала 3,25 милијарди евра актива, од кои 2,77 милијарди евра депозити од клиенти и околу 1,53 милијарди евра кредити и побарувања од клиенти и други банки.
Во споредба со крајот на 2025 година, Комерцијална банка вложила за 12 проценти повеќе пари во државни обврзници и записи, со што вложувањата во хартии од вредност достигнале 706 милиони евра.
И покрај благиот пад на добивката, Комерцијална банка остварила повисоки приходи од провизии и надоместоци. Во првите девет месеци од 2026 година тие изнесувале 17,94 милиони евра, покажува неревидираниот финансиски извештај. Според економскиот портал „Пари.мк“, благиот пад на вкупната добивка на банката, главно произлегува од помалата капитална добивка од продажба на преземен имот, повисоките оперативни расходи и поголемата исправка на вредноста.
Кај Стопанска банка Скопје, приливот на пари од камати се намалил за 7 отсто, додека нето-приходите од провизии и надоместоци пораснале за 38 отсто. Банката во својот коментар објавен на Македонската берза го поврзува падот на добивката со пониските каматни стапки и со еднократни приходи што ги имала во 2025 година.
Кај НЛБ, кредитите и побарувањата од клиенти пораснале за 18,7 отсто на годишно ниво, но каматните расходи се зголемиле за 45,6 отсто. Нето – приходите од камати пораснале за 1,9 отсто, а нето – добивката за околу 1 отсто.
Кај помалите банки, Централна кооперативна банка бележи најголем процентуален раст на добивката, од 38 проценти, односно заработила околу 117 илјади евра повеќе од ланското деветмесечје.
ТТК има најголем процентуален пад меѓу банките што останале профитабилни. Заработила околу 673 илјади евра, иако кредитите, депозитите и нето-приходите од камати пораснале. Во коментарот на ТТК се издвојуваат повисоките оперативни трошоци и пониските останати приходи.
УНИ Банка заработила околу 1,96 милиони евра помалку од ланското деветомесечје, иако кредитите и депозитите ѝ се повисоки од крајот на 2025 година.
Што покажуваат извештаите на другите пет банки
Во оваа анализа за првите девет месеци од годинава не се вклучени податоци за Халкбанк, Шпаркасе, ПроКредит, Силк Роуд и М Банка, затоа што немаат објавено деветмесечни извештаи на интернет-страницата на Македонската берза.
Силк Роуд Банка е надвор од овој берзански преглед, затоа што нејзините акции не котираат на официјалниот пазар на Македонската берза. Во ревидираниот извештај за 2025 година банката наведува дека 100% од акциите ги поседува швајцарската Silk Road Capital AG. Во извештајот банката прикажала околу 23,2 милиони евра сопствени средства, стапка на адекватност на капиталот од 19,19 отсто и стапка на нефункционални кредити од 2,48 отсто.
Надвор од прегледот е и Шпаркасе банка која за последениот извештај на нејзината интернет – страница се однесува на 2025 година. Шпаркасе Банка Скопје ја завршила 2025 година со 29,7 милиони евра заработка, за 1,9 отсто повеќе од претходната 2024 година. Активата пораснала за 10,6 отсто, на 1,92 милијарди евра, а капиталот и резервите за 13,2 отсто, на 265,3 милиони евра.
Халкбанк Скопје во својот извештај објавила дека на крајот на септември 2026 година имала околу 400,4 милиони евра регулаторни сопствени средства и капитална адекватност од 20,07 отсто, наспроти 19,25 отсто колку што за банката пропишува Народна банка. Нефункционалните кредити сочинувале 1,62 отсто од бруто – кредитите, а стапката на покриеност со ликвидност изнесувала 167,25 отсто. Во нивниот кус извештај од неколку табели објавен на нивната интернет страница нема податоци за нето – добивката за првите девет месеци од годинава.
ПроКредит Банка Скопје ја завршила 2025 година со 10,5 милиони евра нето – добивка, речиси 25 отсто помалку од 2024 година, кога заработила околу 14 милиони евра. Приходите од работењето се намалиле за 3,3 отсто, а расходите пораснале за 16 отсто. Во исто време, активата се зголемила за 8,5 отсто, на 918 милиони евра, нето-кредитното портфолио за 14 отсто, на 626 милиони евра, а депозитите на клиентите за 7,3 отсто, на 656 милиони евра.
М Банка ја завршила 2025 година со нето-загуба од околу 1,02 милиони евра. Според ревидираниот извештај, загубата главно се должи на еднократни трошоци за воведување нов информатички систем и за развојната стратегија. Во однос на крајот на 2024 година, активата се намалила за 29 отсто, на 50,4 милиони евра, депозитите на клиентите за 35 отсто, на 39,4 милиони евра, а кредитите и побарувањата од клиенти за 16 отсто, на 30,1 милион евра.
На продажба две од 12 банки во земјава
Процесот за продажба на акциите на АЛТА банка АД Битола се најавува за помалку од еден месец. Премиерот Христијан Мицкоски одговарајќи на новинарски прашања најави дека аукцијата за банката се очекува да биде закажана кон крајот на ноември или почетокот на декември, откако ќе завршат сите законски и регулаторни процедури.
Според премиерот, веќе е изминат тридневниот рок за известување на регулаторот во Србија, а во тек е десетдневниот рок за добивање согласност од Народната банка. По ова следат уште пет дена за лиценцирање на потенцијалните понудувачи, по што официјално ќе биде закажана аукција.
„Во изминативе денови бев многу, лично фокусиран на предметот за Алта банка. И денеска сум голем оптимист дека, за жал од опозицијата ќе бидат разочарани, бидејќи нивните црни сценарија и обиди банката да отиде во неизвесност, односно во стечај, нема да се реализираат, односно ќе имаме финансиска институција, банка која ќе биде сопственик на „Алта банка“. Значи ќе ја спасиме банката. Тоа е многу важно и за доверителите, но и за луѓето коишто се во, би рекол некаква релација со Алта банка, изјави Мицкоски.
Но, продажбата на Алта банка Битола не е единствената промена годинава. Македонскиот банкарски сектор е пред една од позначајните промени во последните години, откако австриската Штаермеркише Шпаркасе Групација официјално ја почна постапката за преземање на УНИ Банка АД Скопје. Постапката стартуваше во септември, кога беше официјално поднесенo Известување за намера за преземање на сите запишани обични акции издадени од Уни Банка.
„Како една од водечките банкарски групации во Европа, имаме силна доверба во македонскиот банкарски сектор и неговиот долгорочен потенцијал за раст. Оваа објава ја потврдува нашата континуирана посветеност на пазарот и нашата стратегија за одржлив раст. Со овој чекор имаме цел дополнително да го зајакнеме нашето присуство во Северна Македонија и да ја унапредиме нашата улога како доверлив, стабилен и долгорочен партнер на граѓаните, деловната заедница и економијата во целина“, изјави Георг Бухер, Претседател на Управниот одбор на Штаермеркише Шпаркасе и Претседател на Надзорниот Одбор на Шпаркасе Банка АД Скопје.
Тоа е почеток на процес кој, доколку ги добие потребните регулаторни одобренија, може значително да ја промени распределбата на силите во македонското банкарство. Според објавените информации, по планираното спојување заедничката банка би располагала со актива од околу три милијарди евра и пазарен удел од приближно 17 проценти. Македонската берза веќе ја стави УНИ Банка на листата за набљудување по објавувањето на намерата за преземање.
ММФ и ЕК со позитивни оценки и предупредување за банкарскиот систем
Европската Комисија(ЕК) оценува дека банкарскиот сектор останал отпорен, но предупредува дека брзиот раст на станбените кредити е предизвик за монетарната политика. На крајот на првиот квартал од 2026 година, адекватноста на капиталот достигнала 19,1 отсто, а уделот на нефункционалните кредити паднал на рекордно ниски 1,9 отсто.
Комисијата бара внимателен надзор поради високата изложеност на дел од банките кон пазарот на недвижности. ЕК ја оценува профитабилноста на секторот како солидна, со принос на активата од околу 2 отсто. ЕК бара натамошно усогласување со правилата на Европската Унија за капиталните барања, како и усогласување на Законот за банките и Законот за осигурување на депозити со Законот за решавање банки.
Во јуни ММФ го оцени македонскиот банкарски сектор како добро капитализиран и ликвиден. Таа оценка се однесува на секторот во целина, во која беше поздравена модернизацијата на рамката на монетарната политика.
„ММФ охрабрува на дополнителни напори за зајакнување на управувањето со ликвидноста и автономијата на централната банка“, се вели во соопштението од ММФ.
„Имајќи ги предвид ризиците од брзиот раст на кредитите и растечките изложености кон недвижностите, тие охрабрија продолжена будност и подготвеност за примена на дополнителни макропруденцијални мерки доколку е потребно. Директорите исто така препорачаа продолжување на усогласувањето на банкарската регулатива со стандардите на ЕУ и дополнително зајакнување на спроведувањето на регулативата за спречување перење пари и финансирање тероризам“, соопшти ММФ.


